智能无人飞行器制造 无人机行业深度分析与市场调研报告
一、行业概述
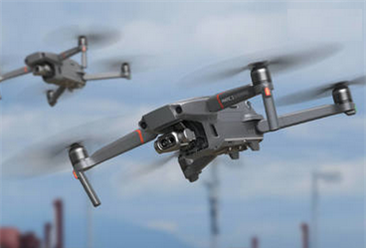
智能无人飞行器制造是指以无人机(UAV)整机及核心部件研发、生产、销售为核心的产业环节,涵盖飞行平台、导航控制系统、任务载荷、通信链路及地面站等关键子系统。随着人工智能、5G/6G通信、边缘计算与新能源技术的融合渗透,无人机正从“遥控飞行”向“自主决策”的智能无人飞行器全面升级,行业进入高速成长期。
二、市场规模与增长趋势
全球无人机市场保持两位数增长态势。根据行业公开数据及市场调研机构综合测算,2024年全球无人机市场规模已突破700亿美元,其中智能无人飞行器制造环节占比约45%-50%。预计2025-2030年复合年增长率(CAGR)将维持在18%-22%区间,到2030年全球市场规模有望突破2000亿美元。
中国市场是增长引擎。受益于低空经济政策密集出台、军民融合深化以及产业链国产化率提升,2024年中国无人机市场规模超过1800亿元人民币,其中制造环节贡献显著。消费级无人机全球市场份额中国品牌占据主导地位,工业级无人机增速高于消费级,成为制造端主要增量来源。
三、产业链结构分析
智能无人飞行器制造处于产业链中游,上游为原材料与核心零部件,下游为应用服务与运营。
• 上游:芯片(飞控MCU、AI加速芯片)、传感器(IMU、激光雷达、视觉模组)、电机电调、电池(锂聚合物、固态电池)、复合材料(碳纤维)、通信模块等。高算力AI芯片与高能量密度电池仍是成本与技术瓶颈。
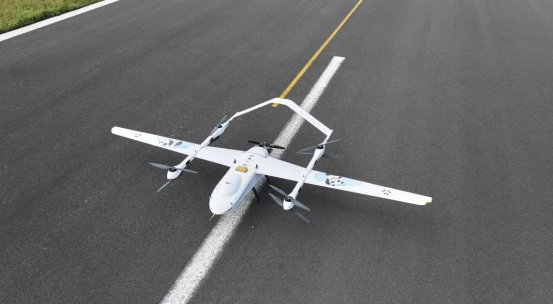
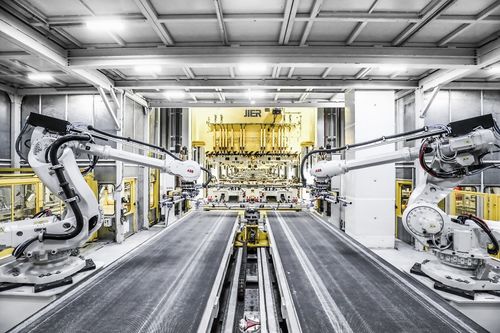
• 中游(制造环节):整机设计与总装、飞控系统开发、任务载荷集成、地面站与数据链制造。代表企业覆盖消费级、工业级、军用级及eVTOL(电动垂直起降飞行器)赛道。
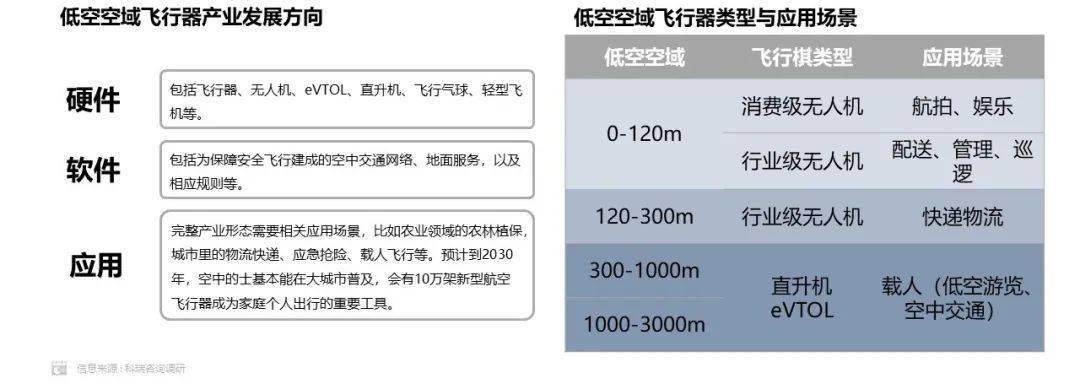
• 下游:农林植保、测绘巡检、物流配送、应急救援、安防监控、城市空中交通(UAM)、影视传媒及消费娱乐等。
制造端的核心竞争力体现在飞控算法、供应链成本控制、适航认证能力与场景化解决方案的集成度。
四、技术发展趋势
- 自主化与智能化:从预设航线飞行向基于视觉/雷达融合的自主避障、目标识别与集群协同演进。边缘AI芯片的嵌入使无人机具备实时决策能力,减少对地面站依赖。
- 平台通用化与模块化:标准化接口与模块化载荷设计降低定制成本,同一飞行平台可通过更换任务吊舱适配多场景,提升制造端的规模经济性。
- 新能源与长航时:氢燃料电池、固态电池及混合动力系统逐步从试验走向商用,解决续航瓶颈;轻量化复合材料与气动优化同步提升能效。
- 通信与空域协同:5G-A/低轨卫星通信赋能超视距(BVLOS)飞行;ADS-B、 Remote ID及UTM(无人交通管理)系统集成成为制造标配。
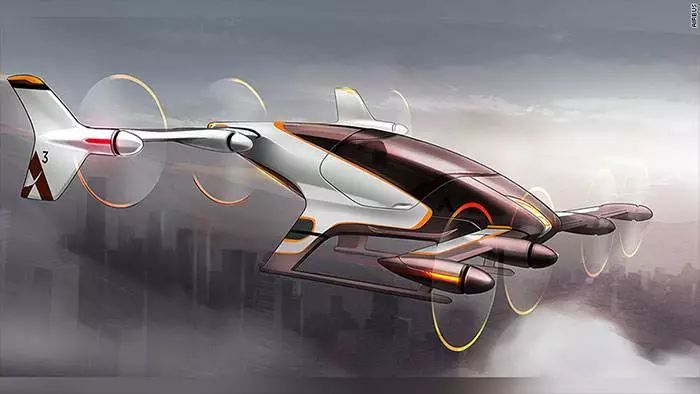
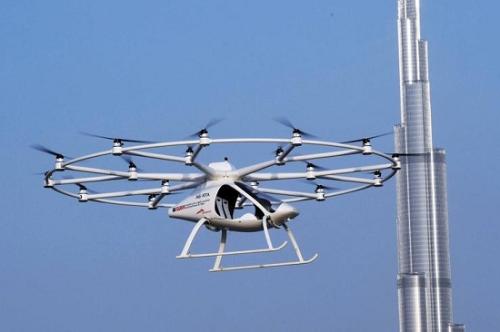
- eVTOL与人机融合:载人级智能飞行器制造进入适航取证关键阶段,将重塑城市空中交通与高端制造格局。
五、竞争格局
d}
智能无人飞行器制造呈现“头部集中、长尾分散”格局:
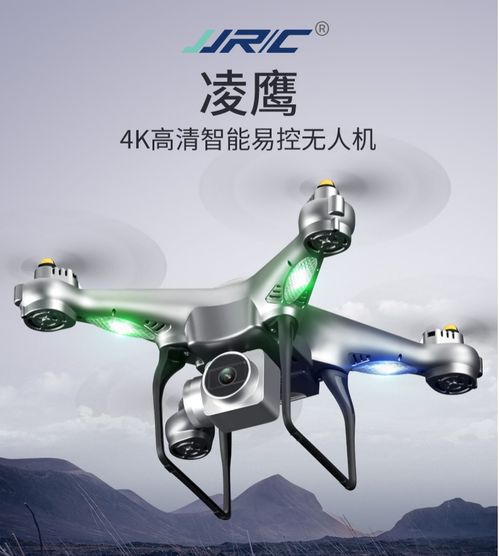
• 消费级:头部品牌凭借品牌壁垒、供应链垂直整合与渠道优势占据全球主要份额,中小厂商聚焦细分差异化产品。
• 工业级:行业集中度较低,参与者包括传统航空工业企业、科技跨界公司及垂直场景服务商转型制造商,竞争焦点在于场景Know-How与可靠性验证。
• 军用级:受资质与安全审查壁垒保护,国家队与具备军工资质的企业主导。
• eVTOL赛道:全球初创企业与传统航空巨头并跑,适航认证进度成为分水岭。
六、政策与监管环境
中国将低空经济列为战略性新兴产业,多省市出台低空飞行服务保障与产业扶持政策;民用无人机实名登记、适航管理及飞行审批制度逐步完善。欧盟EASA、美国FAA持续更新BVLOS与适航框架,推动制造端合规成本上升,但也加速行业规范化整合。
七、挑战与风险
• 核心部件依赖:高端AI芯片、高精度惯导及部分材料仍存在进口依赖,供应链安全需持续关注。
• 适航与安全监管:eVTOL及物流无人机规模化运营受制于适航取证进度与空域管理细则。
• 同质化竞争:工业级中低端市场进入门槛降低,价格竞争压缩制造毛利。
• 电池与算力瓶颈:续航与机载算力仍限制复杂场景自主作业能力。
八、市场机遇与投资建议
• 重点赛道:物流配送无人机、农业自动化装备、巡检与应急无人机、eVTOL整机制造及核心飞控/任务载荷国产替代。
• 制造端机会:模块化飞行平台、高能量密度航空电池、空域感知与避障模组、无人机专用AI芯片及适航咨询服务。
• 区域布局:关注低空经济试点城市集群及具备空域开放优势的产业园区。
## 九、结论
智能无人飞行器制造正处于技术迭代与政策红利叠加的窗口期。制造端将从“硬件销售”向“平台+服务+数据”模式延伸,具备自主飞控算法、供应链垂直整合能力与适航合规优势的企业将在竞争中胜出。预计未来五年,工业级与eVTOL制造将成为增长核心,行业整体向高可靠、智能化、绿色化方向加速演进。
如若转载,请注明出处:http://www.insmartlink.com/product/110.html
更新时间:2026-11-07 10:21:29